Cuando comienzas a escribir un artículo, lo primero que buscas es un título que llame la atención. La elección del título la explicaré más tarde, pero ahora quiero incidir en un defecto de los comunicadores expertos en materias que nos afectan todos los días, como la economía. Es difícil encontrar textos con un lenguaje asequible, el artículo que me hubiese gustado leer a mí hace años, que lo pudiera entender y me fuera útil. Esta es la intención de las líneas que siguen. Si el lector ha llegado hasta aquí y continúa espero conseguir este objetivo
Hoy es un día lluvioso, perfecto para ver una película. He elegido El maestro del dinero (Money Monster, dirigida por Jodie Foster en 2016). En este film un presentador estrella de la televisión, realiza un espectáculo mediático sobre finanzas, mostrando recomendaciones bursátiles con total frivolidad y sin análisis previo. Este engranaje televisivo sufre un contratiempo cuando un trabajador corriente ha perdido sus ahorros por seguir las recomendaciones del programa e irrumpe en el plató con un chaleco explosivo. Lo que me llama la atención de la película es la respuesta que recibe nuestro personaje enfadado con el sistema, tan fría como reveladora, “es un error del algoritmo”.
Con este razonamiento, nadie es responsable de esta pérdida, todo es una entelequia abstracta que se difumina en el ambiente, pero lo que queda es una pérdida real.
En este momento estamos en plena campaña electoral y se habla de crecimiento del PIB, pero “las cifras macro no se trasladan a la micro”, para explicar los motivos por los que el crecimiento económico no afecta a todos los ciudadanos. Todos asentimos como si supiésemos que nos quieren decir con esto, pero la realidad es que no dejan de ser palabras, palabras. Como dice un aforismo bancario, lo que no son cuentas son cuentos.
Lo curioso es que, aunque no trabajemos en Wall Street ni salgamos en televisión, en España vivimos rodeados de un algoritmo mucho más silencioso y constante. Un algoritmo que no falla ni sufre averías informáticas: el algoritmo de la inflación. Cada mañana, cuando vamos a la compra, echamos gasolina o pagamos la luz, ese mecanismo invisible descuenta una pequeña porción de lo que vale nuestro dinero.
Para entender por qué el español medio mantiene más del 32% de su patrimonio financiero aparcado en cuentas corrientes y depósitos al 0%, y por qué la inversión en renta variable directa no alcanza al 12% de los hogares, es imprescindible mirar hacia nuestros hábitos de comportamiento financiero y la herencia recibida de nuestros padres y abuelos.
Durante las décadas de 1960 y 1970, en pleno desarrollo económico y con una alta inflación, las opciones de ahorro para una familia pasaban por comprar una vivienda. Los inmuebles era la inversión principal, porque era un bien tangible, que se veía y en el subconsciente de la población estaba la idea que el ladrillo nunca baja y es el mejor defensor de la inflación. Por otro lado, los mercados financieros no estaban tan desarrollados como ahora cuando con un clic podemos estar en cualquier parte del mundo y ¡nuestros padres no invertían en bolsa! La bolsa se percibía como un riesgo importante que asumían cuatro personas que tenían conocimientos y, por otro lado, tampoco había un asesoramiento especializado de la banca, que estuviese disponible para todos los clientes en este tipo de productos.
El resultado de este sesgo histórico es muy notorio: entre el 70% y el 80% de la riqueza total de las familias españolas está inmovilizada en bienes inmuebles. Según la Encuesta Financiera de las Familias del Banco de España, la riqueza inmobiliaria neta de los hogares equivale al 565% de la Renta Bruta Disponible, una proporción superior al 373% de la media de la eurozona.
Este comportamiento se complementa con un déficit importante en cultura financiera, que se observa claramente en estos dos datos:
1.- El Euro barómetro refleja que solo el 19% de la población adulta en España posee un nivel alto de conocimientos financieros, en comparación con el 26% de la media europea.
2.- Conocimientos básicos y Encuesta de Competencias Financieras (ECF): La ECF elaborada por el Banco de España muestra que, si bien la población española alcanza un promedio de respuestas correctas del 53%, solo un 19% de los adultos responde correctamente a las tres preguntas fundamentales sobre inflación, tipo de interés compuesto y diversificación del riesgo.
Al no haber recibido formación sobre conceptos básicos como la inflación o el interés compuesto en la escuela, los jóvenes reproducen los hábitos de sus progenitores: guardar el dinero sobrante bajo el colchón digital de la cuenta corriente.
Por otro lado, siete de cada diez euros del sistema están en cuentas corrientes sin apenas remuneración. El resto está en fondos de inversión, bolsa y planes de pensiones. En el caso de los fondos de inversión con una preferencia casi absoluta por los que invierten en deuda a plazos muy cortos con unas rentabilidades muy pequeñas. Otras dos inversiones muy populares entre los ahorradores en España son los plazos fijos con unas rentabilidades en torno al 2,50 % de interés y las letras del tesoro, que en la última subasta ofrecieron el 3,026 %, en todo caso por debajo de la inflación que rozará el 4 % según las previsiones del Banco de España.
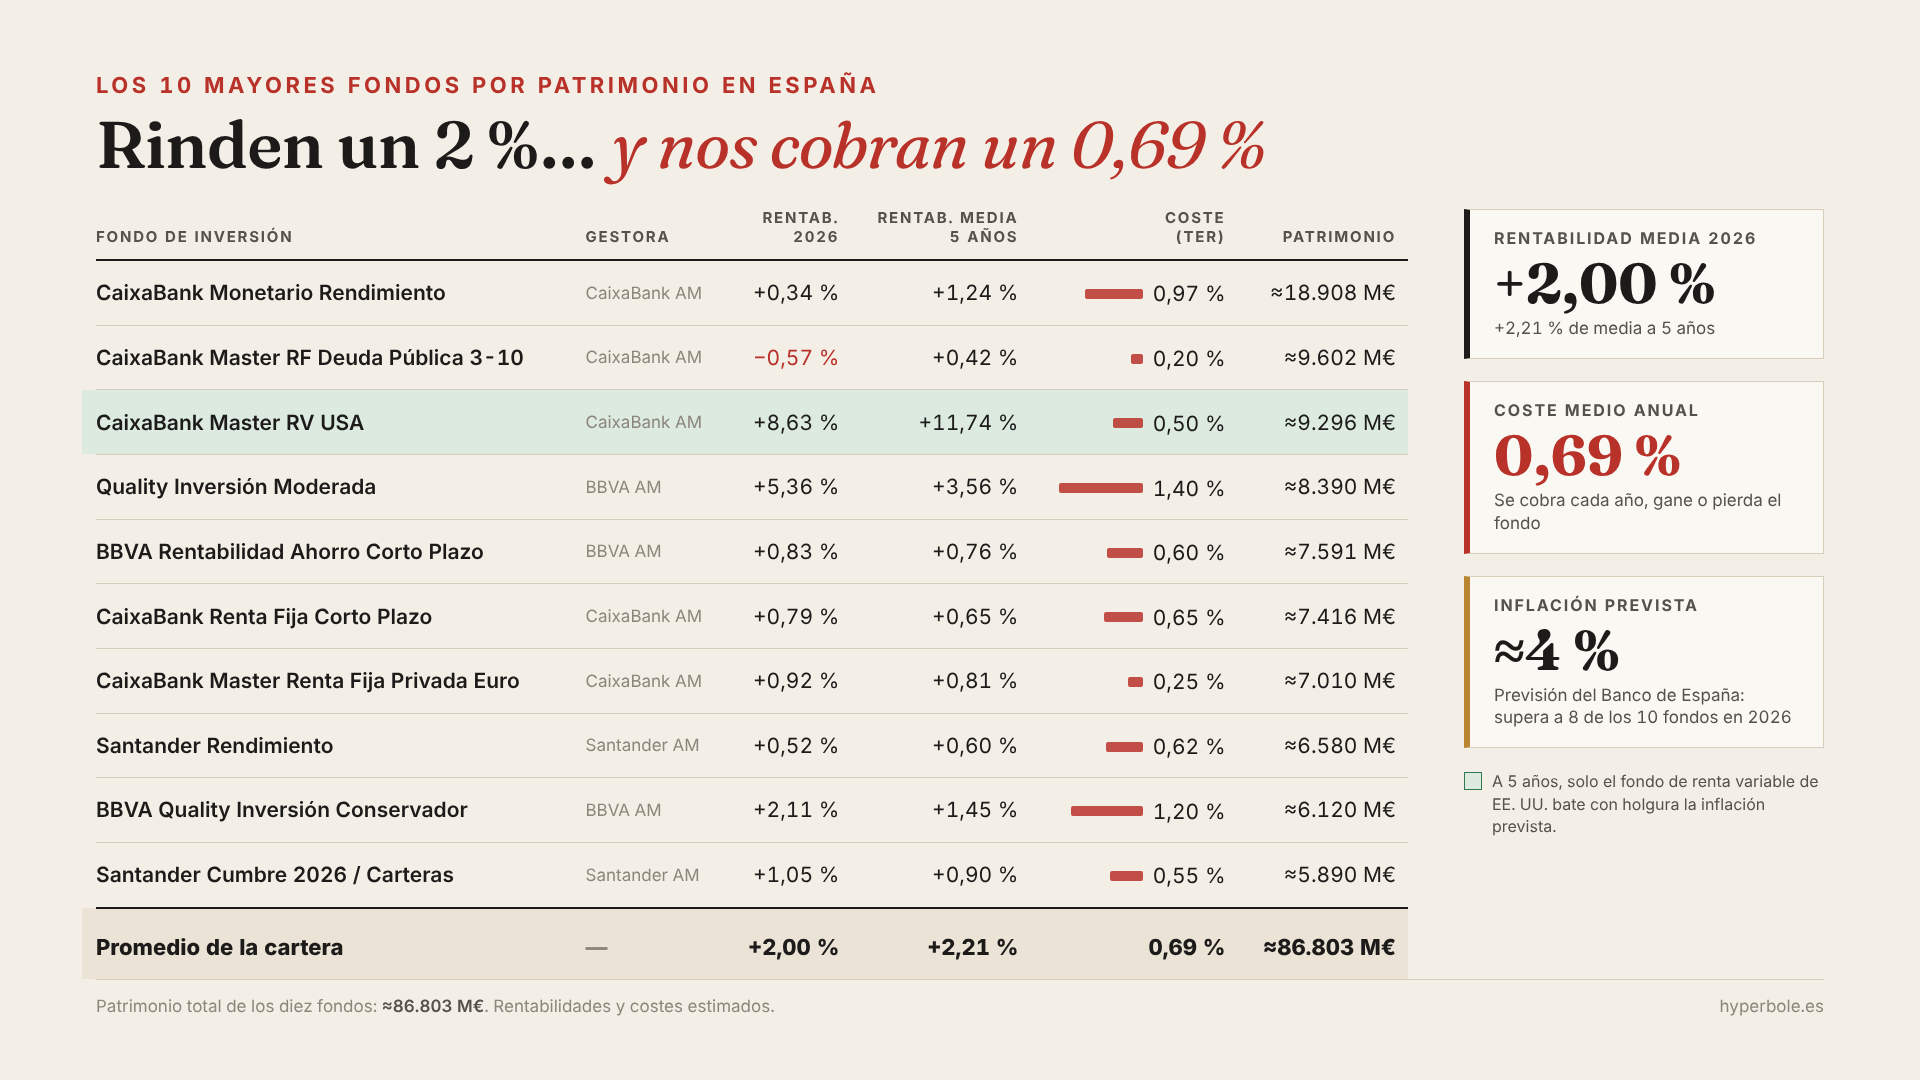
Podemos observar que la rentabilidad media de los 10 mayores fondos de inversión es del 2 % y los costes que nos cobran estos fondos supone el 0,69%.
Para neutralizar la influencia de estos patrones mentales en la gestión patrimonial, la formación financiera se debe convertir en el pilar básico de nuestras decisiones y debemos cambiar nuestros hábitos de inversión poco a poco.
En líneas anteriores hablábamos del conocimiento de tres conceptos que analizaba el Banco de España y que los españoles entendían bien:
1.-Inflación
2.-Tipo de interés compuesto
3.-Diversificación del riesgo.
No dudo del conocimiento que tenemos los españoles de estas tres variables, pero en mi opinión es como el colesterol, que, aunque todos sabemos que existe, no tenemos claro que sepamos bien lo que es porque nuestros hábitos de vida, alimentación, ejercicio…no van en consonancia con esos conocimientos teóricos.
Voy a intentar explicar estos conceptos con un gráfico. El objetivo de este artículo no son fórmulas complejas, sino que veamos claramente de lo que estamos hablando. Vamos a suponer que tenemos 100.000 euros con un escenario de inflación al 3% anual y tenemos dos opciones:
- Dejarlo en la cuenta corriente.
- Invertir en un activo con una rentabilidad media anual del 5 %.
Analizar estos números nos revela dos conclusiones interesantes:
1.- Después de 10 años, los 100.000 euros en cuenta siguen figurando en nuestra cuenta corriente, pero su capacidad real de compra ha caído a 74.409 euros, un 25,6% menos.
2.- La fuerza del interés compuesto. Si este dinero lo invertimos en un activo con una rentabilidad media del 5 por ciento anual, la suma nominal crece hasta 162.889 euros. Si le restamos el efecto de la inflación el poder real de compra supone 121.205 euros. La diferencia entre dejar el dinero parado, 74.409 euros y ponerlo a trabajar, 121.205 euros, equivale a casi 46.800 euros.
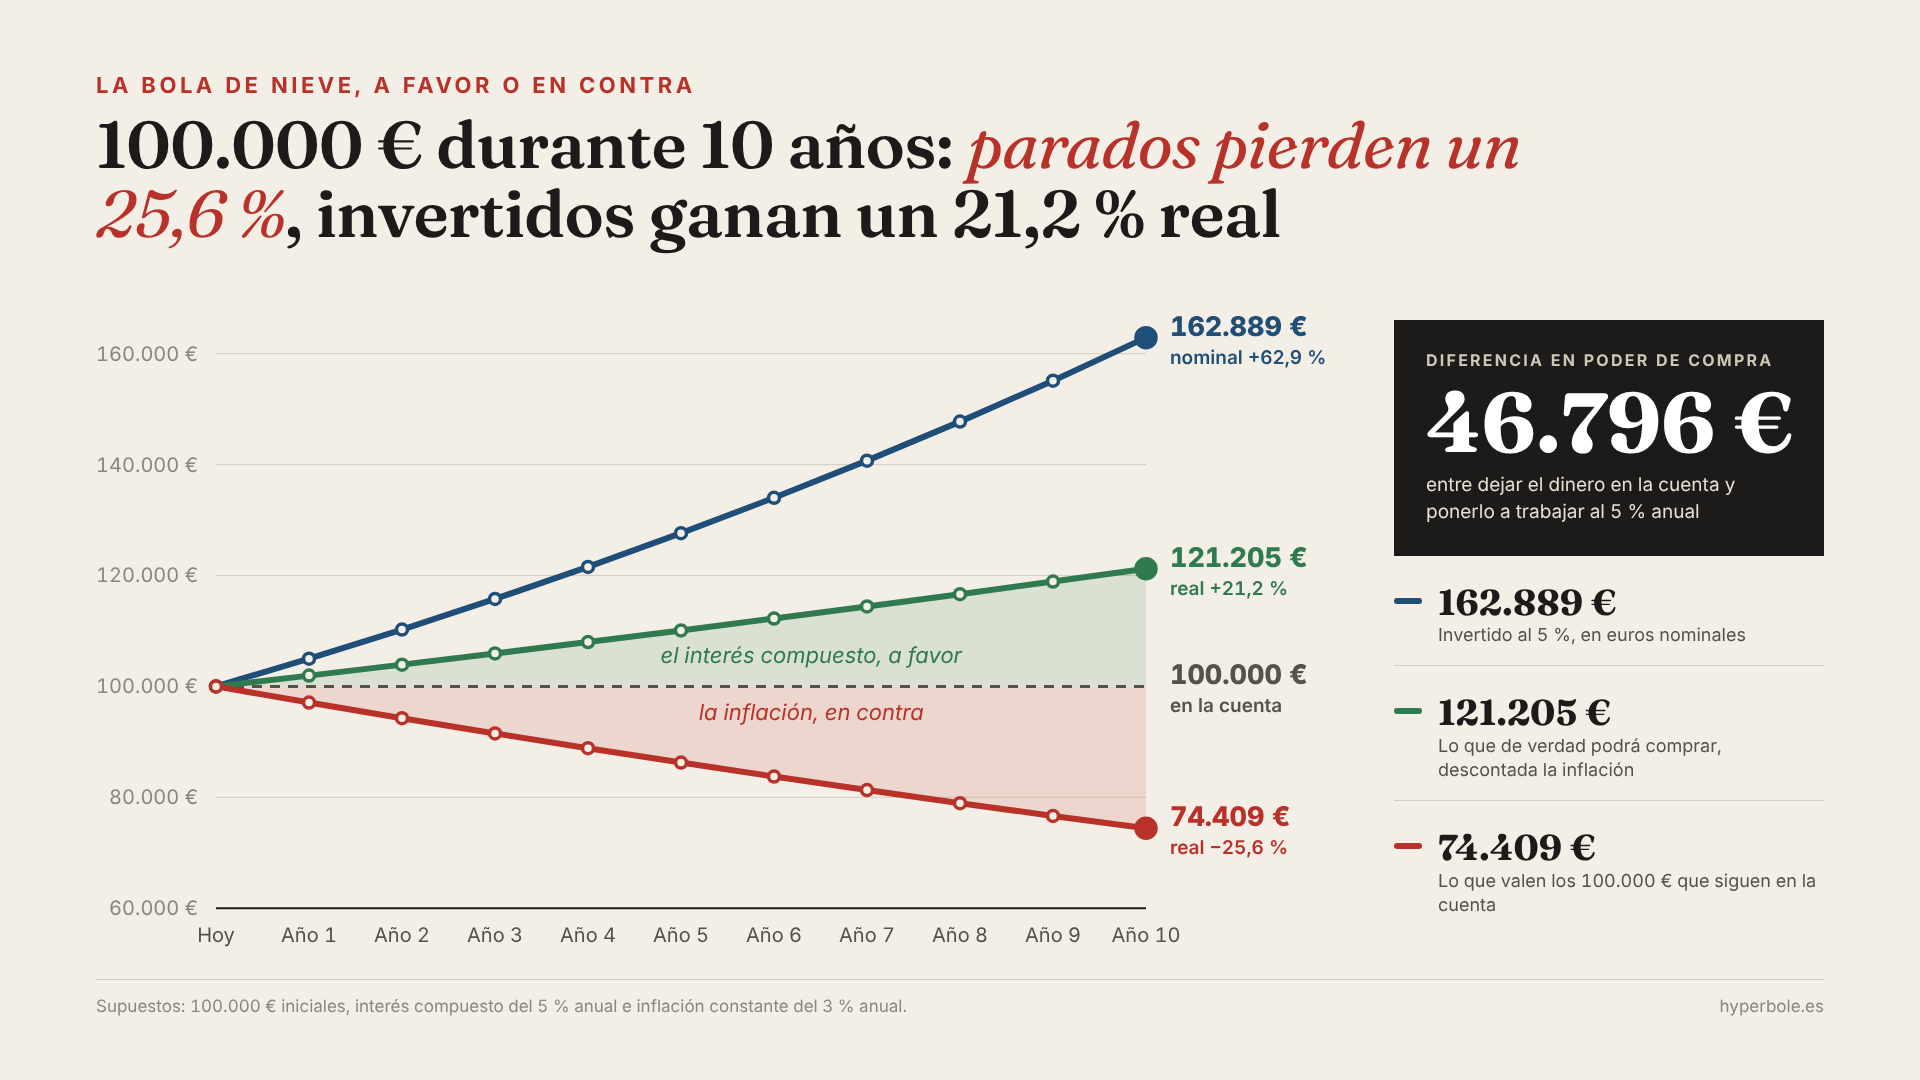
Se le atribuye a Albert Einstein la famosa frase de que «el interés compuesto es la octava maravilla del mundo: quien lo entiende, lo gana; quien no, lo paga». En la inversión, el interés compuesto es la bola de nieve a favor: las ganancias del primer año se suman al capital y generan nuevas ganancias en el segundo. Pero cuando dejamos el dinero parado frente a la inflación, sufrimos la misma bola de nieve rodando en nuestra contra.
Para comprobar que nuestras pautas de ahorro son fruto de una costumbre cultural, resulta esclarecedor comparar cómo distribuyen sus recursos las familias en España frente a la media de la Unión Europea y de Estados Unidos:
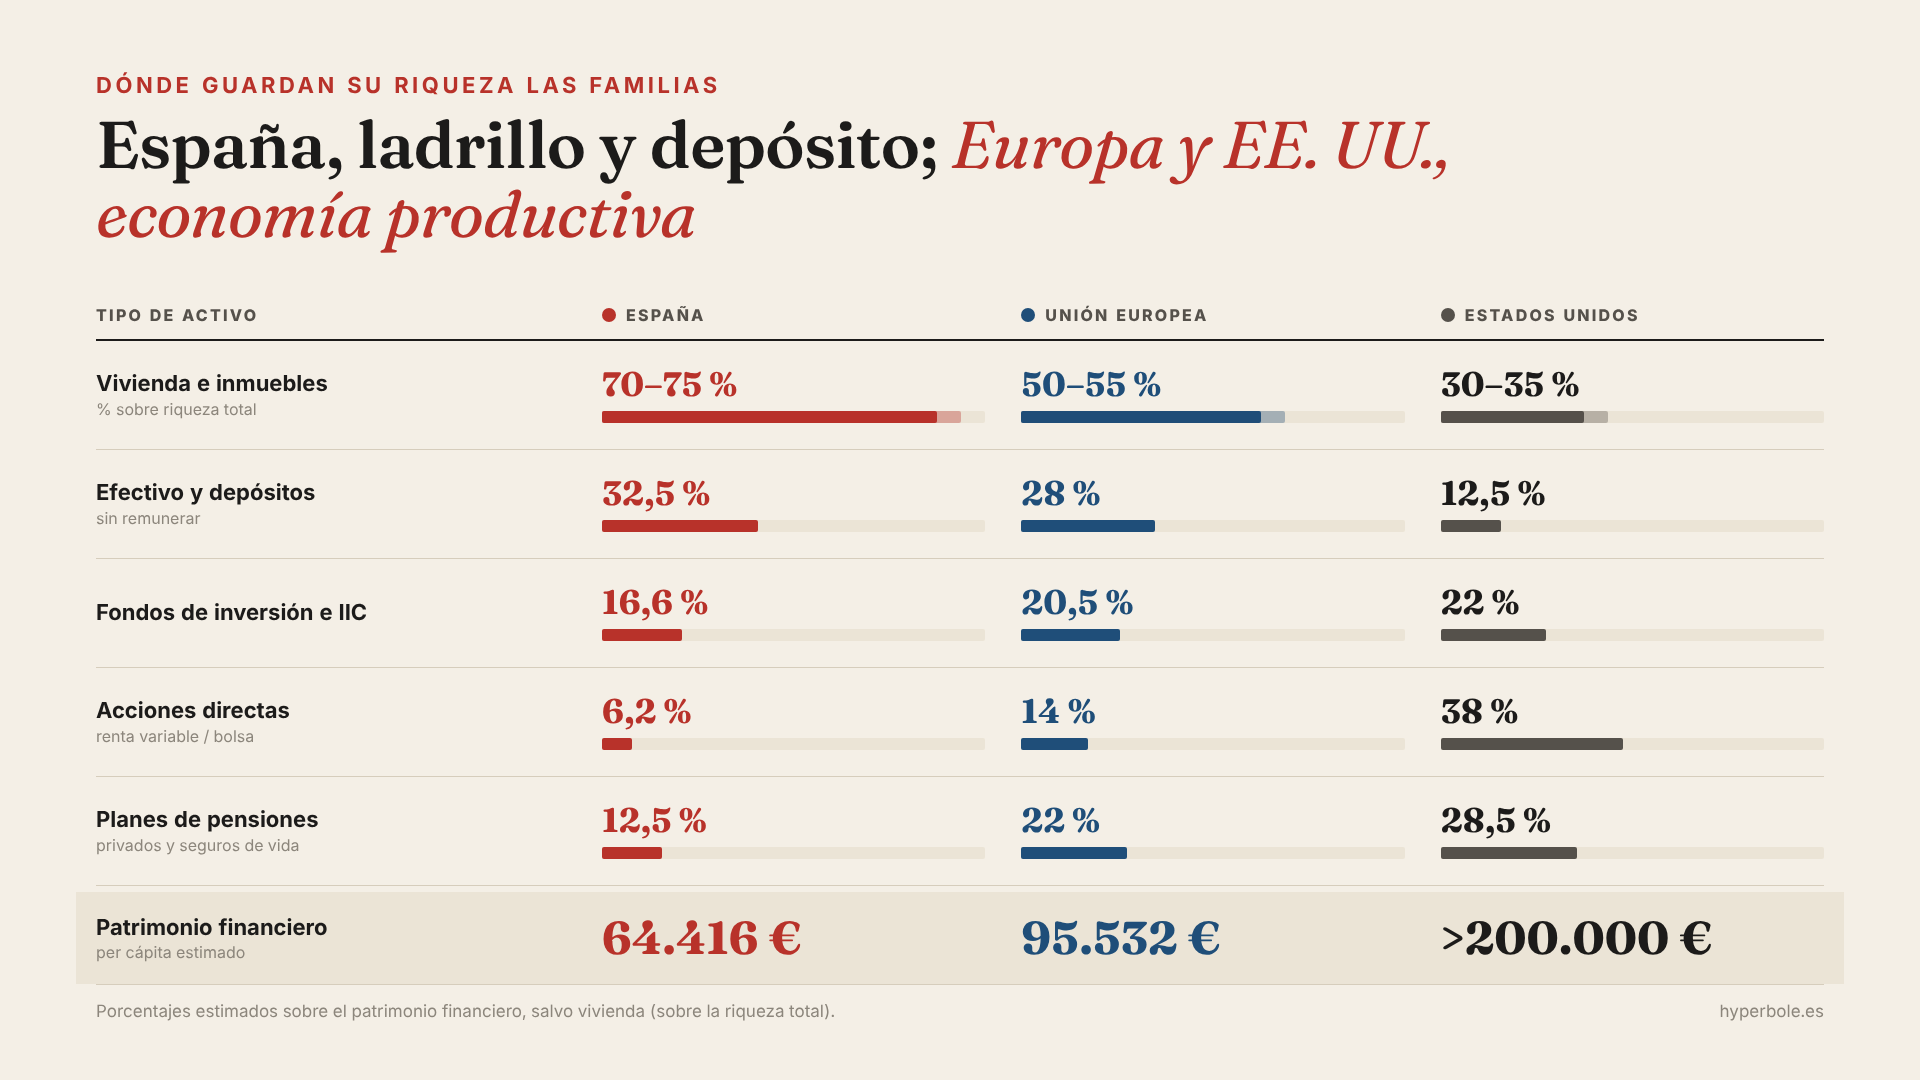
Cuando miramos fuera de nuestras fronteras, descubrimos que la forma de gestionar el patrimonio cambia de manera radical. Mientras que en España casi todo el ahorro familiar se concentra en la vivienda habitual y en depósitos bancarios, en países como Estados Unidos o en el norte de Europa la mayoría de los ciudadanos participa activamente en la economía productiva a través de fondos de inversión, acciones y planes de pensiones.
Además de la rentabilidad del mercado, existe otra herramienta clave que juega a favor del ahorrador cuando decide dar el paso hacia la inversión productiva: el diferimiento fiscal de los fondos de inversión. En España, la normativa tributaria establece que cuando vence un depósito bancario a plazo fijo o cobras los rendimientos de unas Letras del Tesoro, debes pagar entre un 19% y un 28% de impuestos en tu declaración de la renta por las ganancias de ese mismo año.
En cambio, los fondos de inversión cuentan con un régimen especial que permite cambiar de un fondo a otro sin pagar impuestos en ese momento. Toda la ganancia generada se mantiene dentro del vehículo de inversión y sigue produciendo nuevos rendimientos. En la práctica, esto significa que Hacienda te permite utilizar el dinero que de otro modo te habría quitado en impuestos para hacer rodar aún más rápido tu bola de nieve.
A 20 años de plazo sobre 100.000 euros, la simple ventaja de no pagar impuestos año a año, sino solo al final, supone acumular más de 11.400 euros extra de beneficio neto exclusivamente por el efecto del diferimiento fiscal.
Tenemos que modificar nuestros hábitos de inversión. En caso contario la inflación se comerá poco a poco nuestros ahorros. Por tanto, invertir parece algo muy razonable y la pregunta clave viene ahora, ¿Cómo hago esto? Esta cuestión ha propiciado multitud de estudios y es un tema apasionante que intentaremos desgranar en otros capítulos.